NBFCને અપાતી બેંક લોનમાં 41.8% નો ઉછાળો, આંકડો રૂ. 22.5 લાખ કરોડે પહોંચ્યો, નવી બેંક લોનમાં એનબીએફસીનો હિસ્સો 18%: કેરએજ રેટિંગ્સ
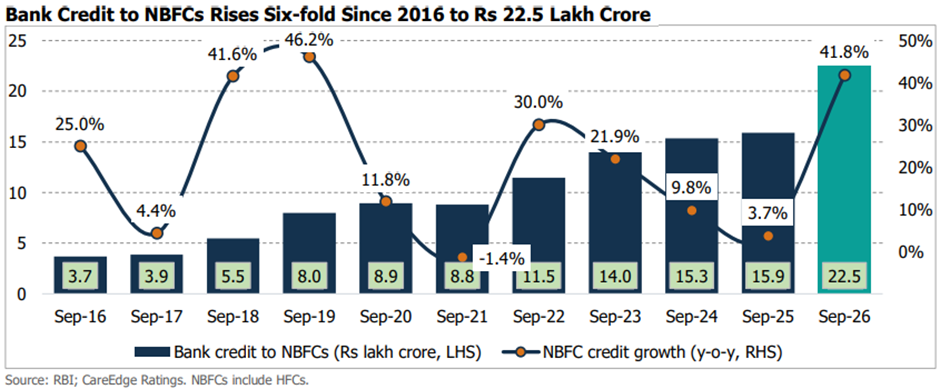
મુંબઈ, 16 નવેમ્બર, 2026: કેરએજ રેટિંગ્સ (CareEdge Ratings)ના અહેવાલ મુજબ, 30 સપ્ટેમ્બર, 2026 સુધીમાં નોન-બેંકિંગ ફાઇનાન્શિયલ કંપનીઓ (NBFCs)ને આપવામાં આવતી બેંક લોન વાર્ષિક ધોરણે 41.8% વધીને રૂ. 22.5 લાખ કરોડ થઈ ગઈ છે, જે ડિસેમ્બર 2019 પછીની સૌથી ઝડપી વાર્ષિક વૃદ્ધિ દર્શાવે છે. આ વિસ્તરણનું પ્રમાણ ઘણું મોટું છે, કારણ કે બેંકોએ છેલ્લા એક વર્ષમાં એનબીએફસી લોનમાં રૂ. 6.6 લાખ કરોડનો ઉમેરો કર્યો છે, જે અગાઉના ત્રણ વર્ષમાં સંયુક્ત રીતે ઉમેરાયેલા રૂ. 4.4 લાખ કરોડ કરતાં લગભગ 1.5 ગણો છે.
આ ઉછાળો ભારતની ઔપચારિક ધિરાણ વ્યવસ્થામાં એનબીએફસીના વધતા મહત્વને દર્શાવે છે. છેલ્લા એક દાયકામાં એનબીએફસીને અપાતી બેંક લોનમાં લગભગ છ ગણો વધારો થયો છે, જે સપ્ટેમ્બર 2016માં રૂ. 3.7 લાખ કરોડ હતી અને સપ્ટેમ્બર 2026માં રૂ. 22.5 લાખ કરોડ પર પહોંચી ગઈ છે. આ સમયગાળામાં તેનો ચક્રવૃદ્ધિ વાર્ષિક વૃદ્ધિ દર (CAGR) 19.8% રહ્યો છે, જ્યારે એકંદર બેંક ક્રેડિટનો વૃદ્ધિ દર 11.9% રહ્યો છે. પરિણામે, કુલ બેંક ક્રેડિટમાં એનબીએફસીનો હિસ્સો સપ્ટેમ્બર 2026માં વધીને 9.8% થયો છે, જે એક વર્ષ પહેલાં 8.3% અને સપ્ટેમ્બર 2016માં 4.9% હતો.
ધિરાણના બદલાતા માળખામાં પણ નોંધપાત્ર ફેરફાર જોવા મળ્યો છે. સપ્ટેમ્બર 2026 સુધીના 12 મહિનામાં નોન-ફૂડ બેંક ક્રેડિટમાં ઉમેરાયેલા દરેક રૂ. 100માંથી લગભગ રૂ. 18 એનબીએફસીને ગયા છે, જે ગયા વર્ષના સમાન સમયગાળામાં માત્ર રૂય 3 હતા. સર્વિસ સેક્ટરને મળતી કુલ બેંક લોનમાં હવે એનબીએફસીનો હિસ્સો લગભગ એક તૃતીયાંશ છે અને તેના વધારાના ધિરાણ વૃદ્ધિમાં અડધોઅડધ ફાળો છે, જે ધિરાણ વિતરણમાં તેમની વિસ્તરતી ભૂમિકાને રેખાંકિત કરે છે.
કેરએજ રેટિંગ્સના સિનિયર ડાયરેક્ટર (BFSI) વિનીત જૈને જણાવ્યું હતું કે, “એનબીએફસીને અપાતા બેંક ધિરાણમાં થયેલો તીવ્ર વધારો ભારતની નાણાકીય વ્યવસ્થામાં ધિરાણ કઈ રીતે પહોંચાડવામાં આવે છે તેના ઊંડા માળખાકીય પરિવર્તન તરફ ઈશારો કરે છે. બેંકો વિશિષ્ટ નોન-બેંક ધિરાણકર્તાઓ દ્વારા પોતાની પહોંચ વધારી રહી છે, જેનાથી એનબીએફસી ચેનલ એકંદર ધિરાણ પ્રસારણનો એક મહત્વપૂર્ણ ભાગ બની ગઈ છે. જોકે, જેમ જેમ આ પરસ્પર નિર્ભરતા વધી રહી છે, તેમ તેમ ભંડોળના સ્ત્રોતોનું વૈવિધ્યકરણ, તેની સ્થિતિસ્થાપકતા અને અંતર્ગત ક્રેડિટ પોર્ટફોલિયોની ગુણવત્તા વધુ મહત્વની બનશે. આગામી ક્વાર્ટર્સ આ વલણની મૂળભૂત મજબૂતાઈ અને અસ્થાયી ફંડિંગ તેમજ બેઝ ઈફેક્ટની અસર વચ્ચેનો તફાવત સ્પષ્ટ કરવામાં મદદ કરશે.”