IRDAIની ચાર-સ્તરીય મોટર વીમા પોલિસી: જાણો… 15 ડિસેમ્બરથી શું બદલાશે?
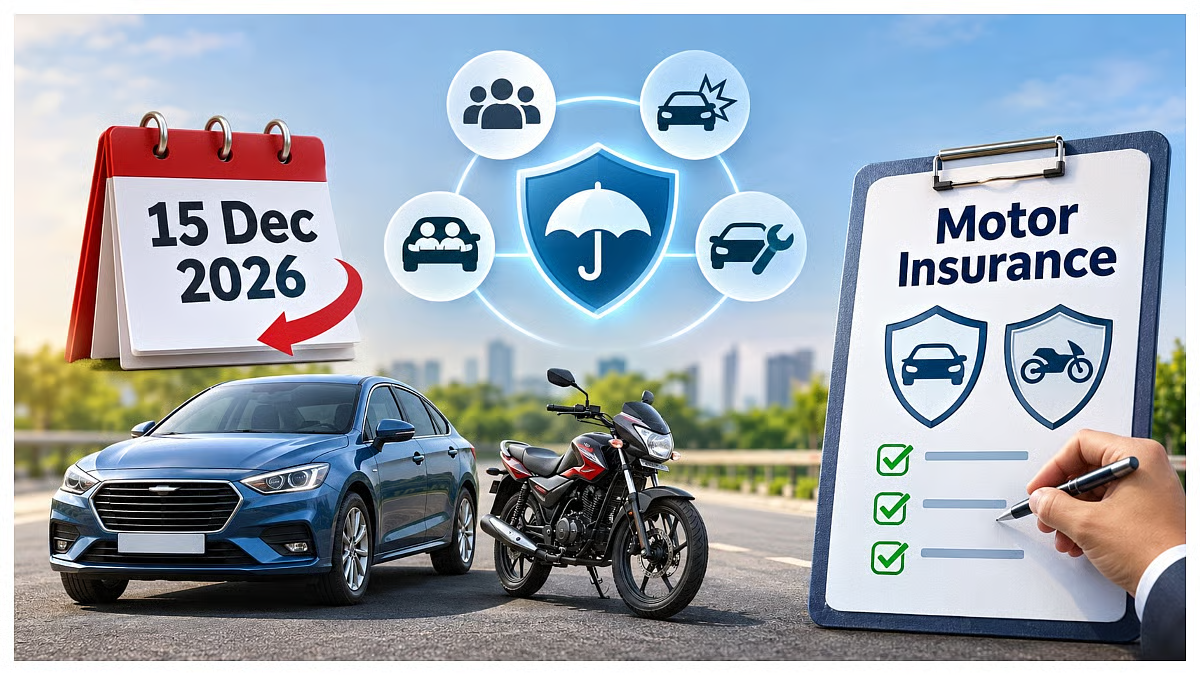
| ચાર સ્તરો: | થર્ડ-પાર્ટી લાયબિલિટી | મુસાફરો પ્રત્યે કાયદેસરની જવાબદારી | પર્સનલ એક્સિડન્ટ (PA) કવર | વાહનને થયેલું પોતાનું નુકસાન – ઓન ડેમેજ |
અમદાવાદ, 6 નવેમ્બરઃ 15 ડિસેમ્બર, 2026થી, ખાનગી કાર અને ટુ-વ્હીલર માટેની મોટર પોલિસીઓ નવા ચાર-સ્તરીય માળખામાં વેચવામાં આવશે. IRDAIએ તમામ જનરલ વીમા કંપનીઓને આ માળખાનું પાલન કરવા અને તમામ કંપનીઓમાં પોલિસીની શરતો (વર્ડિંગ્સ) એકસમાન રાખવા સૂચના આપી છે. આ પરિપત્ર સુપ્રીમ કોર્ટના ‘નેશનલ ઇન્શ્યોરન્સ કંપની લિમિટેડ વિરુદ્ધ શ્રીમતી થુંગાલા ધના લક્ષ્મી અને અન્ય’ કેસના આદેશને અનુસરીને બહાર પાડવામાં આવ્યો છે.આ ચાર સ્તરો છે….
થર્ડ-પાર્ટી લાયબિલિટી (વિભાગ I), મુસાફરો પ્રત્યે કાયદેસરની જવાબદારી (વિભાગ II), પર્સનલ એક્સિડન્ટ (PA) કવર (વિભાગ III) અને વાહનને થયેલું પોતાનું નુકસાન – ‘ઓન ડેમેજ’ (વિભાગ IV). આમાંથી માત્ર ‘થર્ડ-પાર્ટી કવર’ અને વાહન માલિક માટેનું ‘PA કવર’ ફરજિયાત છે. બાકીની બાબતો પોલિસીધારકની પસંદગી પર આધારિત છે.
હવે દરેક ગ્રાહકે પોલિસી ખરીદતી વખતે એક ‘ઓપ્શન ફોર્મ’ ભરવું ફરજિયાત છે. ગ્રાહકે દરેક કવર માટે “Opt In” (પસંદ કરવું) અથવા “Opt Out” (પસંદ ન કરવું) વિકલ્પ પર નિશાન (ટિક) કરવાનું રહેશે અને તેના પર સહી કરવાની રહેશે. આ ફોર્મ વિના કોઈ પણ પોલિસી જારી કરી શકાશે નહીં.
સૌથી મહત્વનો મુદ્દો પરિવારના સભ્યોને લગતો છે. વિભાગ II (Section II) હેઠળ પોલિસીધારકની કાયદેસરની જવાબદારી આવરી લેવામાં આવે છે, જો કોઈ મુસાફર, પાછળ બેઠેલી વ્યક્તિ (pillion rider) કે કર્મચારીને ઈજા થાય અથવા તેમનું મૃત્યુ થાય. પરંતુ, તેમાં વાહન માલિકના માતા-પિતા, જીવનસાથી કે બાળકોનો સમાવેશ થતો નથી. જો પોલિસીધારક પોતાની સાથે મુસાફરી કરતા પરિવારના સભ્યો માટે કવર ઈચ્છતા હોય, તો તેમણે વિભાગ III (Section III) હેઠળ મુસાફરો માટેનું PA કવર લેવું જરૂરી છે.
અન્ય મહત્વના મુદ્દાઓ:
જો પોલિસીધારક પાસે પહેલેથી જ અન્ય કોઈ વીમા કંપની પાસેથી PA કવર હોય, તો તેઓ વાહન માલિક માટેનું PA કવર લેવાનું ટાળી શકે છે (એટલે કે તે ન લે તો ચાલે).
વાહન માલિક માટેનું PA કવર માત્ર વ્યક્તિગત માલિકો માટે જ છે; કંપની કે પેઢી (ફર્મ)ની માલિકીના વાહનો માટે તે લાગુ પડતું નથી. જો કોઈ પોલિસીધારક પાસે એકથી વધુ વાહનો હોય, તો તેઓ માત્ર એક જ વાહન માટે આ કવર લઈ શકે છે. PA કવર મૃત્યુ અથવા કાયમી સંપૂર્ણ અપંગતા માટે સંપૂર્ણ વીમા રકમ ચૂકવે છે, અને એક અંગ અથવા એક આંખ ગુમાવવા માટે અડધી રકમ ચૂકવે છે.
વિભાગ II ફક્ત વાહનની બેઠક ક્ષમતા સુધીના લોકોને આવરી લે છે, જેમાં ડ્રાઇવરનો પણ સમાવેશ થાય છે.
જો પોલિસી ઓનલાઈન ખરીદવામાં આવે છે, તો વિકલ્પ ફોર્મ પર સંમતિ OTP દ્વારા આપવામાં આવે છે.
વીમાદાતાએ ગ્રાહક માહિતી શીટ આપવી આવશ્યક છે. પોલિસી શેડ્યૂલમાં દરેક કવર માટે પ્રીમિયમ અલગથી દર્શાવવામાં આવશે.
જો પોલિસીધારક પાસે ચાલી રહેલ પોલિસી હોય, તો તેને રદ કરવાની કોઈ જરૂર નથી. વિભાગ II વધારાના પ્રીમિયમ ચૂકવીને મધ્ય-ગાળામાં ઉમેરી શકાય છે, પરંતુ ફક્ત તે જ તૃતીય-પક્ષ વીમાદાતા પાસેથી.
ડબલ વીમા, છેતરપિંડી અથવા કુલ નુકસાનના કિસ્સાઓમાં સિવાય, તૃતીય-પક્ષ કવર રદ કરી શકાતું નથી.
જો પોલિસીધારકનું મૃત્યુ થાય છે, તો પોલિસી ત્રણ મહિના અથવા સમાપ્તિ સુધી, જે પણ વહેલું હોય તે માટે માન્ય રહે છે, જેથી કાનૂની વારસદારો તેને ટ્રાન્સફર કરી શકે.
વીમાદાતાઓ બજાર દળો અનુસાર પોતાના નુકસાન કવર ડિઝાઇન અને કિંમત નક્કી કરવા માટે સ્વતંત્ર છે.
સુપ્રીમ કોર્ટના કેસમાં એક કાર માલિકનો સમાવેશ થાય છે જે પેકેજ પોલિસી રાખતી વખતે 1996 ના અકસ્માતમાં મૃત્યુ પામ્યો હતો. ૪ ઓગસ્ટ, ૨૦૨૬ ના રોજના ચુકાદામાં, કોર્ટે ઠરાવ્યું હતું કે પેકેજ પોલિસી વાહનમાં બેઠેલા લોકોને આવરી લે છે.
(Disclaimer: The information provided here is investment advice only. Investing in the markets is subject to risks and please consult your advisor before investing)
(સ્પષ્ટતા: અત્રેથી આપવામાં આવતી તમામ પ્રકારની માહિતી કોઇપણ પ્રકારે રોકાણ/ ટ્રેડીંગ માટેની સલાહ નથી. બજારોમાં રોકાણ જોખમોને આધીન છે અને રોકાણ કરતા પહેલા કૃપા કરીને તમારા સલાહકારની સલાહ લો. વધુમાં અત્રે પ્રગટ થયેલા કોઇપણ સમાચાર કે વિગતો સાથે businessgujarat.in અંશતઃ કે સંપુર્સણપણે સહમત નથી.)