માઇક્રો બિઝનેસ ક્ષેત્રે વ્યક્તિગત ઉદ્યોગ સાહસિકોના બાકી ધિરાણમાં વાર્ષિક સરેરાશ 18 ટકા અને વ્યવસાયોના બાકી ધિરાણમાં 13 ટકાના દરે વૃદ્ધિ
અમદાવાદ, 28 ઓક્ટોબર: ગુજરાતમાં માઇક્રો બિઝનેસના ઉદ્યોગસાહસિકો (એમબીઈ) માટેનું ધિરાણ બજાર જૂન 2026 સુધીમાં આશરે રૂ. 2.41 લાખ કરોડના બાકી ધિરાણે પહોંચ્યું છે. આ ક્ષેત્રમાં વ્યવસાયના હેતુસર વ્યક્તિઓ દ્વારા લેવામાં આવતી લોનની વૃદ્ધિ માઇક્રો બિઝનેસને આપવામાં આવતી લોન કરતાં વધુ રહી છે. છેલ્લા ત્રણ વર્ષ દરમિયાન વ્યક્તિગત ઉદ્યોગસાહસિકો પર બાકી ધિરાણનો વાર્ષિક ચક્રવૃદ્ધિ વૃદ્ધિ દર (CAGR) 18 ટકા રહ્યો છે, જ્યારે માઇક્રો બિઝનેસના કિસ્સામાં આ દર 13 ટકા હતો. આ આંકડા ઉદ્યોગસાહસિક પ્રવૃત્તિઓના નાણાંકીય ભંડોળ માટે વ્યક્તિગત લોનનું મહત્વ વધી રહ્યું હોવાનું દર્શાવે છે.
આ વૃદ્ધિની સાથે બિઝનેસ એકમોના સ્તરે ધિરાણ મેળવવાની મોટી સંભાવના તરફ પણ ધ્યાન ખેંચાયું છે. માર્ચ 2026 સુધીમાં ગુજરાતના આશરે 24.8 લાખ વ્યક્તિગત ઉદ્યોગસાહસિકોએ બિઝનેસ એકમ તરીકે ક્યારેય લોન લીધી નહોતી. જોકે, તેમાંથી 72 ટકા ઉદ્યોગસાહસિકોનો સિબિલ ક્રેડિટ સ્કોર 730થી વધુ હતો.
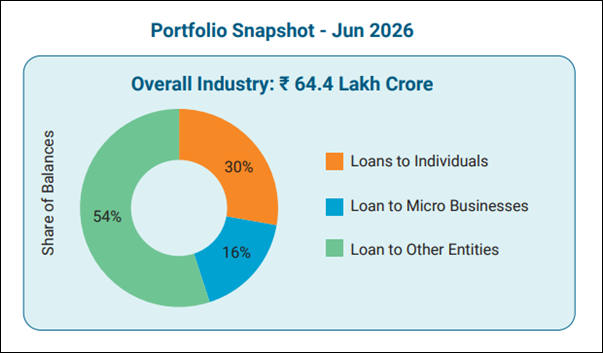
ભારતમાં જૂન 2026 સુધીમાં માઇક્રો બિઝનેસના ઉદ્યોગસાહસિકો પર રૂ. 29.6 લાખ કરોડનું વ્યવસાયિક ધિરાણ બાકી હતું, જે કુલ વ્યવસાયિક ધિરાણ પોર્ટફોલિયોના લગભગ અડધા જેટલું છે. આમાંથી રૂ. 19.1 લાખ કરોડનું ધિરાણ વ્યવસાયના હેતુસર વ્યક્તિગત રીતે લોન લેનારાઓ પર બાકી હતું, જ્યારે રૂ. 10.5 લાખ કરોડનું ધિરાણ માઇક્રો બિઝનેસ એકમો પર બાકી હતું. છેલ્લાં ત્રણ વર્ષમાં વ્યક્તિગત રીતે લોન લેનારાઓના બાકી ધિરાણમાં વાર્ષિક ચક્રવૃદ્ધિ વૃદ્ધિ દર 21 ટકા રહ્યો હતો, જ્યારે માઇક્રો બિઝનેસના કિસ્સામાં આ દર 12 ટકા હતો. આ દર્શાવે છે કે વ્યક્તિગત નામે વ્યવસાય માટે લેવામાં આવતી લોનમાં વૃદ્ધિ, બિઝનેસ એકમના નામે મેળવવામાં આવતા ધિરાણ કરતાં વધુ ઝડપથી થઈ રહી છે.
બાકી વ્યાવસાયિક ધિરાણ:
ગુજરાતમાં ઉદ્યોગસાહસિકોને ધિરાણમાં વૃદ્ધિ રાજ્યના ઉત્પાદન ક્ષેત્રની મજબૂતાઇ દર્શાવે છે
માઇક્રોબિઝનેસનાકુલબાકીધિરાણમાંઉત્પાદનક્ષેત્રનોહિસ્સો 36 ટકાછે.છેલ્લાંત્રણવર્ષમાંકાપડઉદ્યોગનેઆપવામાંઆવેલાધિરાણમાં સીએજીઆર 18 ટકારહ્યોછે.મિલકતસામેનીલોન (એલએપી)સૌથીમોટુંધિરાણઉત્પાદનછે, જેમાઇક્રોબિઝનેસનાઉદ્યોગસાહસિકોનાકુલબાકીધિરાણમાં 38 ટકાહિસ્સોધરાવેછે.આઉપરાંત, કેશક્રેડિટ, ઓવરડ્રાફ્ટઅને કોમર્શિયલ વ્હીકલમાટેનુંધિરાણપણઉદ્યોગસાહસિકોનીપ્રવૃત્તિઓનેટેકોઆપેછે.વ્યક્તિગતનામેવ્યવસાયમાટેલોનલેનારાઓનાબાકીધિરાણમાંખાનગીક્ષેત્રનીબેન્કોનોહિસ્સોલગભગ 45ટકાછે.જ્યારેનોન-બેન્કિંગફાઇનાન્સ કંપનીઓ (એનબીએફસી) કોમર્શિયલ વ્હીકલ માટેધિરાણઆપવામાંમહત્વનીભૂમિકાભજવીરહીછે.
વ્યક્તિગત લોન અને બિઝનેસ એકમના સ્તરે ધિરાણ વચ્ચેનું અંતર ઘટાડવું:
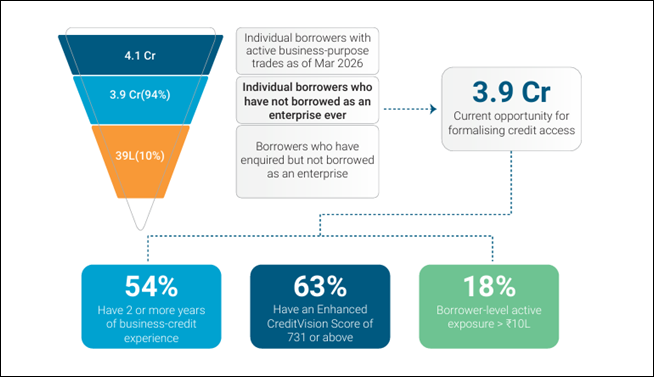
માર્ચ 2026 સુધીમાં સમગ્ર ભારતમાં આશરે 3.9 કરોડ એવા વ્યક્તિગત લોનધારકો હતા, જેમણે વ્યવસાયના હેતુસર વ્યક્તિગત નામે લોન લીધી હતી, પરંતુ બિઝનેસ એકમ તરીકે ક્યારેય લોન લીધી નહોતી. આમાંથી 54 ટકા લોનધારકોને વ્યવસાયલક્ષી ધિરાણનો બે વર્ષ કે તેથી વધુનો અનુભવ હતો, જ્યારે 63 ટકાનો સિબિલ સ્કોર 730થી વધુ હતો. આ આંકડા દર્શાવે છે કે સારી ક્રેડિટ હિસ્ટ્રી ધરાવતા લોનધારકોનો મોટો સમૂહ હજુ પણ બિઝનેસ એકમ તરીકે ધિરાણ મેળવવાની સંભાવના ધરાવે છે.
બિઝનેસ એકમ તરીકે ઔપચારિક ધિરાણ મેળવવાની તક:
જૂન 2026 સુધીમાં વ્યક્તિગત નામે વ્યવસાય માટે લોન લેનારાઓના કુલ બાકી ધિરાણમાંથી 62 ટકા હિસ્સો પ્રાઇમથી ઉપરના ક્રેડિટ સ્કોર ધરાવતા વર્ગનો હતો. વિશ્લેષણમાં સામેલ મુખ્ય રાજ્યોમાં આ સૌથી વધુ હિસ્સો હતો. ધિરાણ પોર્ટફોલિયોની ગુણવત્તામાં પણ સુધારો થયો છે. ત્રણ વર્ષમાં 90 દિવસથી વધુ સમયથી બાકી હપ્તા ધરાવતી લોનનો દર આશરે 45 બેસિસ પોઇન્ટ ઘટીને 1.2 ટકા થયો છે. સ્થાપિત ક્રેડિટ હિસ્ટ્રી અને લોનની ચુકવણીની સુધરતી સ્થિતિનું સંયોજન પાત્રતા ધરાવતા ઉદ્યોગસાહસિકો માટે બિઝનેસ એકમના સ્તરે ધિરાણની પહોંચ વધારવા મજબૂત પાયો પૂરો પાડે છે.
માઇક્રો બિઝનેસના ધિરાણમાં જામીન આધારિત લોનનું મહત્વ યથાવત્:
જૂન 2026 સુધીમાં મિલકત સામેની લોન (એલએપી) હેઠળ રૂ. 10.9 લાખ કરોડનું ધિરાણ બાકી હતું, જે તેને સૌથી મોટી ધિરાણ શ્રેણી બનાવે છે. ત્યારબાદ કેશ ક્રેડિટ અને ઓવરડ્રાફ્ટની સુવિધાઓ હેઠળ રૂ. 5.6 લાખ કરોડ તથા કોમર્શિયલ વ્હીકલ માટેની લોન હેઠળ રૂ. 5.0 લાખ કરોડનું ધિરાણ બાકી હતું. ધિરાણની આ સ્થિતિ દર્શાવે છે કે વ્યવસાય માટે લોન મેળવવામાં જામીનનું મહત્વ હજુ પણ યથાવત્ છે. સાથે જ, આવકના રોકડ પ્રવાહના આધારે અને કાર્યકારી મૂડીની જરૂરિયાતને ધ્યાનમાં રાખીને ધિરાણ આપવાની તકો પણ ઊભી થઈ રહી છે.
માઇક્રો બિઝનેસના ધિરાણમાં થયેલી વૃદ્ધિની સાથે ધિરાણ પોર્ટફોલિયોની ગુણવત્તામાં પણ સુધારો થયો છે. કુલ બાકી લોનની ચુકવણીમાં વિલંબનો દર જૂન 2023માં આશરે 3.0 ટકા હતો, જે જૂન 2026માં ઘટીને 1.9 ટકા થયો હતો. સમજવી મહત્ત્વપૂર્ણ રહેશે, જેથી ધિરાણ પોર્ટફોલિયોની સ્થિરતા જાળવી શકાય.
માઇક્રો બિઝનેસના વિકાસના આગામી તબક્કાને વેગ:
ભારતમાં ઉદ્યોગસાહસિકતાનો વ્યાપ વધતો જાય છે તેમ માઇક્રો બિઝનેસના ધિરાણમાં વૃદ્ધિનો આગામી તબક્કો વ્યવસાયોને વધુ વ્યવસ્થિત અને ઔપચારિક ધિરાણ વ્યવસ્થા તરફ આગળ વધારવા પર વધુ આધારિત રહેશે. રોકડ પ્રવાહ આધારિત લોન મૂલ્યાંકન પદ્ધતિ, ધિરાણ ગેરંટી વ્યવસ્થા અને ડિજિટલ નાણાંકીય માહિતીનો વધુ વ્યાપક ઉપયોગ કરવાથી ધિરાણ આપતી સંસ્થાઓને પરંપરાગત રીતે જામીન આધારિત પદ્ધતિઓથી આગળ વધીને સક્ષમ વ્યવસાયોની ઓળખ કરવામાં મદદ મળી શકે છે.
(Disclaimer: The information provided here is investment advice only. Investing in the markets is subject to risks and please consult your advisor before investing)
(સ્પષ્ટતા: અત્રેથી આપવામાં આવતી તમામ પ્રકારની માહિતી કોઇપણ પ્રકારે રોકાણ/ ટ્રેડીંગ માટેની સલાહ નથી. બજારોમાં રોકાણ જોખમોને આધીન છે અને રોકાણ કરતા પહેલા કૃપા કરીને તમારા સલાહકારની સલાહ લો. વધુમાં અત્રે પ્રગટ થયેલા કોઇપણ સમાચાર કે વિગતો સાથે businessgujarat.in અંશતઃ કે સંપુર્સણપણે સહમત નથી.)