કારની વધતી કિંમતો અને ગ્રાહકોની આકાંક્ષામાં વધારાથી ઓટો લોનની રકમ વધી રહી છે
મુંબઈ, ભારત, 14 ઓક્ટોબર, 2026 : ભારતનું પર્સનલ મોબિલિટી ધિરાણ બજાર વૃદ્ધિના નવા તબક્કામાં પ્રવેશ કરી રહ્યું છે, જે વાહનની માલિકીની વધતી આકાંક્ષા, ધિરાણની વધતી પહોંચ અને તમામ વિકસતા ઉપભોક્તા વર્ગોમાં ધિરાણમાં વધારાથી સંચાલિત છે એવી જાણકારી ટ્રાન્સયુનિયન CIBILના શિફ્ટિંગ ગીઅર્સ 2026 – ક્રેડિટ ડ્રાઇવ્સ ટૂડેસ મોબિલિટી રિપોર્ટમાંથી પ્રાપ્ત થઈ છે. આ રિપોર્ટમાં વર્ષ 2019ના પ્રથમ અર્ધવાર્ષિક ગાળાથી વર્ષ 2026ના પ્રથમ અર્ધવાર્ષિક ગાળા વચ્ચે પર્સનલ વ્હિકલ ધિરાણનો અભ્યાસ થયો હતો.
પેસેન્જર વ્હિકલ લોનમા ઊંચી કિંમત ધરાવતી કાર અને વધતી કિંમતોને કારણે પ્રીમિયમનાઇઝેશન તરફ સ્પષ્ટ ઝુકાવ દર્શાવે છે. સામાન્ય રીતે અગાઉ ટૂ-વ્હીલર લોનને ગ્રાહકોનું પ્રથમ ધિરાણ માનવામાં આવતું હતું, જે હવે મુખ્ય પ્રવાહની પ્રોડક્ટ બની ગઈ છે.
પહેલી વાર ધિરાણથી આગળ : ટૂ-વ્હીલર ધિરાણનું બદલાતું સ્વરૂપ
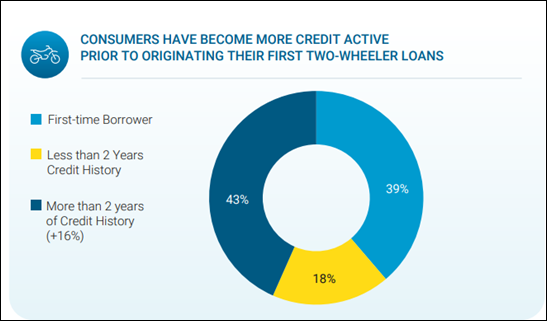
ટૂ-વ્હીલર લોન હવે ઔપચારિક ધિરાણ વ્યવસ્થામાં એન્ટ્રી પોઇન્ટ તરીકે પોતાની પરંપરાગત ભૂમિકાથી આગળ વધી ગઈ છે. નાણાકીય વર્ષ 2025-26ના પ્રથમ અર્ધવાર્ષિક ગાળામાં ટૂ-વ્હીવલર લોનધારકોમાં પહેલી વાર લોન લેનાર ધારકોની ભાગીદારી 39 ટકા હતી, જે વર્ષ 2019ની સરખામણીમાં 19 ટકા ઓછી છે. મહામારી અગાઉના સમયની સરખામણીમા એની ભાગીદારીમાં ઘટાડો થયો છે. જોકે, લોન લેતા સમયે 43 ટકા ઋણધારકોની ક્રેડિટ હિસ્ટ્રી બે વર્ષથી વધારેની હતી, જે 2019ની સરખામણીમાં 16 ટકા વધારે છે. આ બદલાયેલું મિશ્રણ દર્શાવે છે કે, ટૂ-વ્હીલર લોનબજારમાં ધિરાણનો અનુભવ ધરાવતા ગ્રાહકોની ભાગીદારી વધી છે.
ઋણધારકોની પ્રોફાઇલમાં આ પરિવર્તનની સાથે ટૂ-વ્હીલર લોન પણ વધી છે. જૂન, 2026 સુધી બાકી નીકળતી લોનની રકમ ₹1.76 લાખ કરોડ હતી, જે જૂન, 2019ના સ્તરથી 3.2 ગણી હતી, તો જૂન, 2019માં સક્રિય ઋણધારકોની સંખ્યા 1.7 કરોડથી વધીને 3.3 કરોડ થઈ ગઈ છે. આ ગાળામાં પોર્ટફોલિયોની ગુણવત્તામાં પણ સુધારો થયો છે – 90 દિવસથી વધારે સમયથી બાકી નીકળતી લોનનું સ્તર 1.4 ટકા રહી ગયું, જે જૂન, 2019માં 2.7 ટકા હતું અને હવે પોતાના સૌથી નીચા સ્તરે છે.
ચાર્ટ 1 : અગાઉથી ધિરાણનો અનુભવ ધરાવતા ટૂ-વ્હીલર ઋણધારકોમાં ઝડપથી વધારો
ટૂ-વ્હીલર ક્રેડિટમાં યુવાન અને SuRu ઋણધારકોની આગેકૂચ
ટૂ-વ્હીલર ધિરાણ સમગ્ર ભારતના મોટા ભાગમાં લોકોની અવરજવરમાં મદદ કરે છે. વર્ષ 2026ના પ્રથમ અર્ધવાર્ષિક ગાળામાં 64 ટકા ઋણધારકો અર્ધશહેરી અને ગ્રામીણ વિસ્તારો (SuRu)માંથી હતા અને 43 ટકાની વય 30 વર્ષથી કે એનાથી ઓછી હતી. તેમનો ધિરાણનો સબંધ પણ વધી રહ્યો છે. 32 ટકા ટૂ-વ્હીલર લોનધારક ગ્રાહકો પાસે પર્સનલ લોન, કન્ઝ્યુમર ડ્યુરેબલ લોન અને ક્રેડિટ કાર્ડ જેવા ઉપભોક્તા-આધારિત ધિરાણ પણ છે. વર્ષ 2019ના પ્રથમ અર્ધવાર્ષિક ગાળામાં આ આંકડો 22 ટકા હતો, જે હવે 10 ટકા વધી ગયો છે.
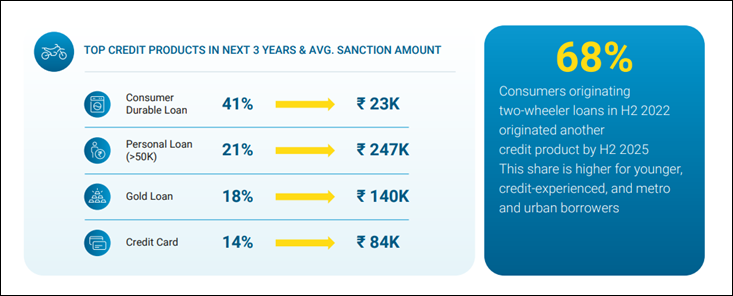
ધિરાણનો સંબંધ ઘણી વાર કારની ખરીદી પછી પણ સ્થાપિત થાય છે. વર્ષ 2022ના બીજા અર્ધવાર્ષિક ગાળામાં ટૂ-વ્હીલર લોનધારક ગ્રાહકોમાંથી 68 ટકાએ આગામી ત્રણ વર્ષમાં અન્ય કોઈ ક્રેડિટ પ્રોડક્ટ પણ લીધી હતી. પહેલી વાર ટૂ-વ્હીલર લોનધારક લોકોની ક્રેડિટ હિસ્ટ્રી બે વર્ષથી ઓછી જૂની હતી, જેમની અંદર આ આંકડો વધીને 84 ટકા થઈ ગયો છે. એ પછી ક્રેડિટ સંબંધ 12થી 18 મહિનાની અંદર પર્સનલ લોન અને ક્રેડિટ કાર્ડથી થઈને ઓટો અને હોમ લોન જેવા ઉત્પાદનો સુધી ફેલાઈ શકે છે.
ચાર્ટ 2 : ટૂ-વ્હીલર લોનધારક ગ્રાહકો સાથે સંબંધ વધારવાની તક
ટ્રાન્સયુનિયન CIBILના એમડી અને સીઇઓ ભાવેશ જૈને કહ્યું હતું, “ટૂ-વ્હીલરનો સંબંધ યુવા ભારતના અભ્યાસ, કામ અને આવકની રીતો સાથે ગાઢ રીતે જોડાયેલો છે. કૉલેજના વિદ્યાર્થીઓ હોય, કામ પર જતા યુવાન વ્યાવસાયિક હોય, ગિગ અર્થતંત્રમાંથી આવક કરતા લોકો હોય કે પોતાનો વ્યવસાય શરૂ કરનાર હોય – પર્સનલ મોબિલિટી (અવરજવરની પોતાની સુવિધા) તેમના માટે અનેક નવા માર્ગો ખોલી શકે છે. ટૂ-વ્હીલર લોનધારકોની પ્રોફાઇલ પણ બદલાઈ રહી છે. હવે વધારે ગ્રાહકો અગાઉથી બનેલી ક્રેડિટ હિસ્ટ્રી સાથે આવી રહ્યાં છે અને કારની ખરીદી પછી પણ અનેક લોકો પોતાના ક્રેડિટ સંબંધો તરફ આગળ વધે છે. ટૂ-વ્હીલર ધિરાણ હવે ગ્રાહકોની એક લાંબી સફરનો ભાગ બનતી જાય છે, જેનું મહત્વ ફક્ત પ્રાથમિક જરૂરિયાત (અવરજવરની સુવિધા)થી વિશેષ છે.”
પ્રીમિયમનાઇઝેશન – પેસેન્જર વ્હિકલ ધિરાણની દિશા બદલતું પ્રેરકબળ
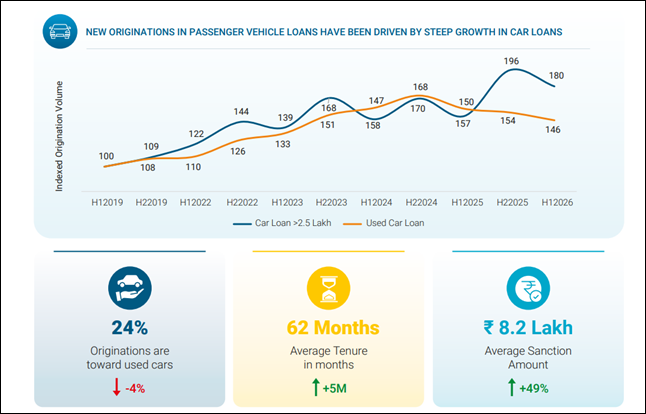
પેસેન્જર વ્હિકલ ધિરાણમાં હવે વધારે કિંમત ધરાવતી કારની ખરીદી તરફ સ્પષ્ટ ઝુકાવ દેખાય છે. SUVs અને વધારે ફીચર કે ખાસિયતો ધરાવતી કારની પસંદગીને કારણે કારની કિંમતોમાં વધારો થઈ રહ્યો છે અને પ્રીમિયમ કારનું વેચાણ વધી રહ્યું છે, જેથી કાર ખરીદવામાં ધિરાણની ભૂમિકા ચાવીરૂપ બની ગઈ છે. વર્ષ 2026ના પ્રથમ અર્ધવાર્ષિક ગાળામાં પેસેન્જર વ્હિકલ લોનની સરેરાશ રકમ ₹8.2 લાખને આંબી ગઈ હતી, જે વર્ષ 2019ના પ્રથમ અર્ધવાર્ષિક ગાળાથી 49 ટકા વધારે છે, તો લોન ચુકવણીનો ગાળો પાંચ મહિના વધીને 62 મહિના થઈ ગયો છે.
Chart 3 : પ્રીમિયમ કારની ખરીદીથી લોનની રકમ અને ગાળા એમ બંને વધારો
પેસેન્જર વ્હિકલ લોનમાં નોન-બેંકિંગ ફાઇનાન્શિયલ કંપનીઓ (NBFCs)ની ભાગીદારી સૌથી વધુ 37 ટકા થઈ ગઈ છે, જે ખાનગી બેંકોની 26 ટકાની ભાગીદારીથી ઘણી વધારે છે. 2019થી 2026 વચ્ચે તેમની ભાગીદારીમાં 4 પર્સન્ટેજ પોઇન્ટનો વધારો થયો છે. જૂન, 2026 સુધી એક્ટિવ પેસેન્જર વ્હિકલ લોનધારકોની સંખ્યા 2.5 કરોડ થઈ ગઈ છે, જે જૂન, 2019ના સ્તરથી 1.7 ગણી છે. આ ગાળામાં પોર્ટફોલિયોની ગુણવત્તામાં પણ સુધારો થયો છે. 90 દિવસથી વધારે સમયથી બાકી લોનનું સ્તર 95 બેસિસ પોઇન્ટ ઘટીને 0.5 ટકા રહી ગયું છે.
કારની માલિકીની સફર હવે વધારે વિવિધતાસભર બની
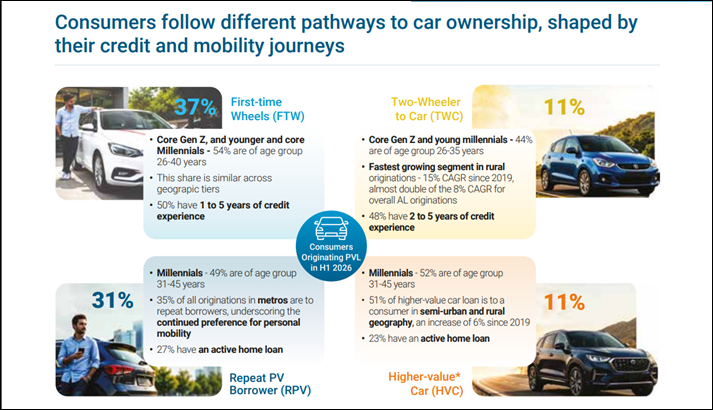
ગ્રાહકો કાર ખરીદવા વિવિધ માર્ગો અપનાવી રહ્યાં છે. પહેલી વાર કારની ખરીદી અને ટૂ-વ્હીલરમાંથી કાર પર સ્વિચ થતા ગ્રાહકોમાં જેન Z અને યુવાન મિલેનિયલ્સ1 વધારે દેખાય છે, તો કારની ફરી ખરીદી કરતા લોકોમાં વધારે કિંમત ધરાવતી કારના ઋણધારકોમાં મુખ્ય અને વધારે વય ધરાવતા મિલેનિયલ્સની ભાગીદારી વધી રહી છે.
આ પરિવર્તન વિવિધ અને બહોળા બજારો સુધી પણ પહોંચ્યું છે. ટૂ-વ્હીલરમાંથી કાર પર સ્વિચ થનાર ગ્રાહકોમાં ગ્રામીણ વિસ્તારોમંથી લોનધારકોની સંખ્યા 2019થી 15 ટકા CAGRના દરથી વધી છે, જે કુલ ઓટો-લોન માટે 8 ટકા CAGRના દરથી લગભગ બમણી છે. પ્રીમિયમ કાર ખરીદવાનું ચલણ મેટ્રોથી પણ આગળ વધી રહ્યું છે. વર્ષ 2026ના પ્રથમ અર્ધવાર્ષિક ગાળામાં ઊંચી કિંમત ધરાવતી કાર (HVC)2 માટે 51 ટકા લોનધારકો અર્ધશહેરી અને ગ્રામીણ વિસ્તારોમાંથી હતા, જે વર્ષ 2019ની સરખામણીમાં 6 પર્સન્ટેજ પોઇન્ટ વધારે છે.
ચાર્ટ 4 : કાર ખરીદવાની રીતો
શ્રી જૈને ઉમેર્યું હતું, “કાર ખરીદવાની ઇચ્છા અને તેની ખરીદક્ષમતા બંને મળીને નક્કી કરે છે કે લોકો કાર કેવી રીતે ખરીદી રહ્યાં છે. ગ્રાહક વધારે કિંમત ધાવતી અને વધારે ફીચર ધરાવતી કારની પસંદગી કરી રહ્યાં છે, તો લોનની મોટી રકમ અને લાંબા ગાળા માટે લોન મળવાથી આ કારની ખરીદી સરળ થઈ ગઈ છે. પ્રીમિયમ કારની ખરીદીનું ચલણ હવે મોટો શહેરોથી આગળ વધી રહ્યું છે, જે દર્શાવે છે કે સંપૂર્ણ ભારતમાં કારની ખરીદીની લોકોની ઇચ્છાઓ કેવી રીતે બદલાઈ રહી છે. પહેલી વાર કાર ખરીદતા, ટૂ-વ્હીલરમાંથી કારમાં અપગ્રેડ થતા, કારની ફરી ખરીદી કરતા અને વધારે કિંમત ધરાવતી કારમાં અપગ્રેડ થતા ગ્રાહકોની ક્રેડિટ હિસ્ટ્રી અને ફાઇનાન્શિયલ પ્રોફાઇલ બહુ અલગ-અલગ હોઈ શકે છે. ક્રેડિટ સાથે સંબંધિત જાણકારી આ ગ્રાહકોની સફરને વધારે સારી રીતે સમજવા અને સાચી જાણકારી સાથે જવાબદારી સાથે ધિરાણના નિર્ણયો લેવામાં મદદરૂપ થઈ શકે છે.”
ભારતીય મોબિલિટી ક્રેડિટ બજાર વધારે પરિપક્વ થઈ રહ્યું છે, ટૂ-વ્હીલર લોનધારકો હવે ધિરાણનો વધારે સંબંધ સ્થાપિત કરી રહ્યાં છે અને પેસેન્જર કાર ખરીદતા વધારે કિંમત ધરાવતી કારોની ખરીદી તરફ અગ્રેસર છે. યુવાન લોનધારકોની વધતી સંખ્યા, અંતરિયાળ વિસ્તારોમાં પહોંચ અને કારની ખરીદીની વિવિધ રીતોને કારણે બજાર વધારે મોટું થઈ રહ્યું છે તથા સંપૂર્ણ ભારતમાં મોબિલિટીને સરળ બનાવવામાં ઔપચારિક ધિરાણની ભૂમિકા પણ વધી રહી છે.
(Disclaimer: The information provided here is investment advice only. Investing in the markets is subject to risks and please consult your advisor before investing)
(સ્પષ્ટતા: અત્રેથી આપવામાં આવતી તમામ પ્રકારની માહિતી કોઇપણ પ્રકારે રોકાણ/ ટ્રેડીંગ માટેની સલાહ નથી. બજારોમાં રોકાણ જોખમોને આધીન છે અને રોકાણ કરતા પહેલા કૃપા કરીને તમારા સલાહકારની સલાહ લો. વધુમાં અત્રે પ્રગટ થયેલા કોઇપણ સમાચાર કે વિગતો સાથે businessgujarat.in અંશતઃ કે સંપુર્સણપણે સહમત નથી.)