દર 2 ગોલ્ડ લોન લેનારામાંથી એકે 12 માસમાં બીજી ગોલ્ડ લોન લીધી
મુંબઈ, ભારત, 7 નવેમ્બર, 2026: ભારતમાં ગોલ્ડ લોનનું બજાર 2026માં સતત વિસ્તર્યું હતું. ઓગસ્ટ 2026 સુધીમાં આ ક્ષેત્રમાં બાકી લોનની કુલ રકમ રૂ. 22.5 લાખ કરોડે પહોંચી હતી, જે ઓગસ્ટ 2023માં નોંધાયેલી રકમ કરતાં લગભગ ત્રણ ગણી વધારે છે. ઓગસ્ટ 2026 સુધીમાં સક્રિય ગોલ્ડ લોન લેનારાઓની સંખ્યા 5.5 કરોડ હતી, જે ભારતમાં સક્રિય ક્રેડિટ ધરાવતા કુલ ગ્રાહકોના 21 ટકા જેટલી થાય છે. છેલ્લાં ત્રણ વર્ષમાં ગોલ્ડ લોન સૌથી ઝડપથી વિકસતી ક્રેડિટ પ્રોડક્ટ્સમાંની એક બની રહી છે.
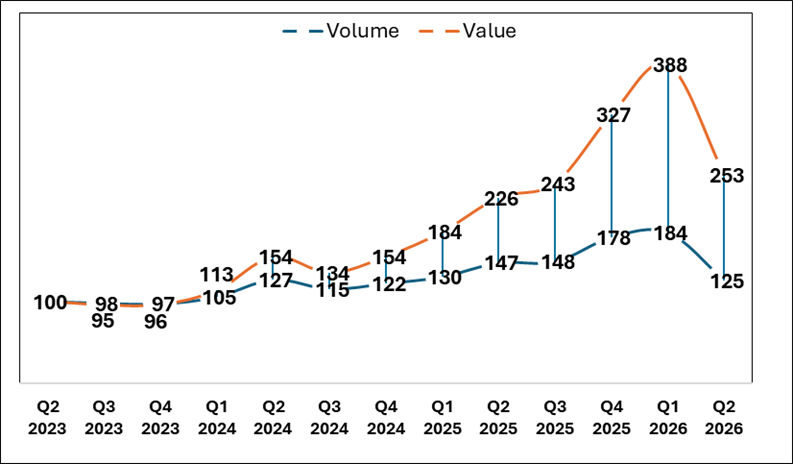
આ તારણો ટ્રાન્સયુનિયન સિબિલના નવેમ્બર 2026ના અહેવાલ Lending Unlocked: Gold Loans, November 2026 માં રજૂ કરવામાં આવ્યાં છે. આ અહેવાલમાં ગોલ્ડ લોન પોર્ટફોલિયોની વૃદ્ધિ, લોન લેનારાઓની ભાગીદારી, વારંવાર લોન લેવાની પ્રવૃત્તિ અને ક્રેડિટની ચુકવણીના વલણનો અભ્યાસ કરવામાં આવ્યો છે. અહેવાલ મુજબ, જૂન 2026માં પૂરા થયેલા ત્રણ મહિનાના ગાળામાં ગોલ્ડ લોનની મંજૂર થયેલી કુલ રકમ વાર્ષિક ધોરણે 12 ટકા વધીને રૂ. 8.2 લાખ કરોડ થઈ હતી. જોકે, આ ગાળા દરમિયાન આપવામાં આવેલી લોનની સંખ્યામાં 15 ટકાનો ઘટાડો નોંધાયો હતો. આ સમયગાળામાં અંદાજે 3.7 કરોડ ગોલ્ડ લોન આપવામાં આવી હતી, જ્યારે ગોલ્ડ લોન લેનારા અલગ-અલગ ગ્રાહકોની સંખ્યા વાર્ષિક ધોરણે લગભગ સ્થિર રહીને 2.4 કરોડ હતી. આ દર્શાવે છે કે લોનની સંખ્યામાં થયેલો ઘટાડો ગ્રાહકોની ભાગીદારી ઘટવાને કારણે નહોતો, પરંતુ વધુ મોટી રકમની લોન લેવાના વધતા વલણ સાથે સંકળાયેલો હતો. રૂ. 2.5 લાખથી વધુની લોનની સંખ્યામાં વાર્ષિક ધોરણે 19 ટકાનો વધારો થયો હતો, જે વધુ મોટી રકમની લોન તરફ વધતા વલણને દર્શાવે છે.
ચાર્ટ 1 – લોન આપવામાં થયેલી વૃદ્ધિનો સૂચકાંક
સ્રોત – ટ્રાન્સયુનિયન સિબિલના ક્રેડિટ બ્યુરોના ડેટાના વિશ્લેષણ પર આધારિત અહેવાલ “Lending Unlocked: Gold Loans November 2026”
ગોલ્ડ લોનમાં વિવિધ વર્ગના લોકોની વ્યાપક ભાગીદારી
દેશભરમાં વિવિધ વર્ગના લોકો ગોલ્ડ લોન લઈ રહ્યા છે. વર્ષ 2026ના બીજા ત્રિમાસિક ગાળામાં આપવામાં આવેલી ગોલ્ડ લોનમાંથી બે તૃતીયાંશ લોન અર્ધશહેરી અને ગ્રામીણ વિસ્તારોમાંથી લેવામાં આવી હતી, જ્યારે દર પાંચમાંથી બે લોન લેનારાઓ મહિલાઓ હતી. જેન ઝી વર્ગના લોન લેનારાઓની સંખ્યામાં વાર્ષિક ધોરણે 19 ટકાનો વધારો થયો હતો. આ ઉપરાંત, 800થી વધુ સિબિલ સ્કોર ધરાવતા લોન લેનારાઓનો હિસ્સો વધીને 40 ટકા થયો હતો, જે જૂન 2023માં પૂરા થયેલા ત્રિમાસિક ગાળાની સરખામણીમાં ચાર ટકા પોઇન્ટ વધુ છે. દક્ષિણનાં રાજ્યો હજુ પણ ભારતના ગોલ્ડ લોન બજારનો મુખ્ય આધાર છે, પરંતુ તાજેતરના સમયમાં અન્ય વિસ્તારોમાંથી પણ આ ક્ષેત્રની વૃદ્ધિમાં નોંધપાત્ર ફાળો મળ્યો છે. આ દર્શાવે છે કે પરંપરાગત રીતે ગોલ્ડ લોનનું બજાર મજબૂત રહેલા વિસ્તારોની બહાર પણ સોનાના બદલામાં લોન લેવાની સ્વીકૃતિ વધી રહી છે.
વારંવાર ગોલ્ડ લોન લેવાની પ્રવૃત્તિ બજારની વૃદ્ધિનું મુખ્ય કારણ
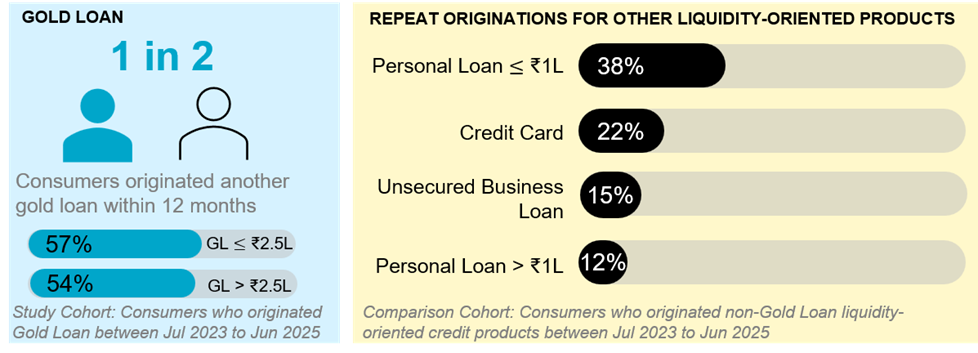
અભ્યાસમાં જાણવા મળ્યું છે કે રોકડની જરૂરિયાત પૂરી કરવા માટે લોન લેતા અન્ય વર્ગોના ગ્રાહકોની સરખામણીમાં ગોલ્ડ લોન લેનારાઓમાં ફરીથી ગોલ્ડ લોન લેવાનું વલણ નોંધપાત્ર રીતે વધારે છે. જુલાઈ 2023થી જૂન 2025 દરમિયાન ગોલ્ડ લોન લેનારા ઓછા જોખમ ધરાવતા ગ્રાહકોમાંથી રૂ. 2.5 લાખ કે તેથી ઓછી ગોલ્ડ લોન લેનારા અડધાથી વધુ (57 ટકા) ગ્રાહકોએ અને રૂ. 2.5 લાખથી વધુની ગોલ્ડ લોન લેનારા 54 ટકા ગ્રાહકોએ ત્યાર પછીના 12 મહિનાની અંદર ફરીથી બીજી ગોલ્ડ લોન લીધી હતી. ઓછા જોખમ ધરાવતા લોન લેનારાઓની વ્યાખ્યા એવા ગ્રાહકો તરીકે કરવામાં આવી છે, જેમનો સિબિલ સ્કોર 731 કે તેથી વધુ હોય, જેમણે અગાઉના છ મહિનામાં 30 કે તેથી વધુ દિવસનો લોનની ચુકવણીમાં વિલંબ કર્યો ન હોય અને જેમની પાસે હાલમાં રોકડની જરૂરિયાત પૂરી કરવા માટે આપવામાં આવતી અન્ય કોઈ લોન સક્રિય ન હોય.
રોકડની જરૂરિયાત પૂરી કરવા માટે આપવામાં આવતી અન્ય લોનની સરખામણીમાં ગોલ્ડ લોન લેનારાઓમાં ફરીથી એ જ પ્રકારની લોન લેવાનું પ્રમાણ વધારે જોવા મળ્યું હતું. અન્ય પ્રકારની લોન લેનારા ગ્રાહકોમાંથી 12 મહિનાની અંદર ફરીથી એ જ પ્રકારની લોન લેનારાઓની ટકાવારી ઓછી હતી, જે નીચેના ચાર્ટમાં દર્શાવવામાં આવી છે. આ અન્ય લોનમાં રૂ. 1 લાખથી ઓછીની પર્સનલ લોન, રૂ. 1 લાખથી વધુની પર્સનલ લોન, ક્રેડિટ કાર્ડ અને કોઈ જામીનગીરી વગર આપવામાં આવતી બિઝનેસ લોનનો સમાવેશ થાય છે. ત્યાર પછી લેવામાં આવેલી લોન કોઈપણ ધિરાણકર્તા પાસેથી લેવામાં આવી હોઈ શકે છે અને તેમાં જૂની લોનનું રિન્યૂઅલ અથવા લોનની રકમમાં વધારો પણ સામેલ હોઈ શકે છે. કયા ગ્રાહકો ફરીથી લોન લેવા આવે છે, કયા ગ્રાહકો અન્ય ધિરાણકર્તાઓ પાસેથી લોન લે છે અને સમય જતાં તેમની કુલ લોનની જવાબદારીમાં કેવો ફેરફાર થાય છે, તે સમજવાથી ધિરાણકર્તાઓને હાલના ગ્રાહકો સાથેના સંબંધો વધુ મજબૂત કરવાની નવી તકો ઓળખવામાં મદદ મળી શકે છે.
ચાર્ટ 2 – ફરીથી લેવામાં આવેલી ગોલ્ડ લોન અને અન્ય રોકડ જરૂરિયાત આધારિત લોન સાથેની સરખામણી
સ્રોત – ટ્રાન્સયુનિયન સિબિલના ક્રેડિટ બ્યુરોના ડેટાના વિશ્લેષણ પર આધારિત અહેવાલ “Lending Unlocked: Gold Loans November 2026”
અગાઉ લોનની ચુકવણીમાં વિલંબ કરનારા ગ્રાહકોમાં ચુકવણીના વલણનો અભ્યાસ
અભ્યાસના એક વધારાના ભાગમાં જુલાઈ 2024થી જૂન 2025 દરમિયાન રોકડની જરૂરિયાત પૂરી કરવા માટે આપવામાં આવતી લોન લેનારા એવા ગ્રાહકોનું વિશ્લેષણ કરવામાં આવ્યું હતું, જેમનો લોન લેતી વખતે સિબિલ સ્કોર 800 કે તેથી ઓછો હતો અને જેમના અગાઉના ક્રેડિટ રેકોર્ડમાં નાણાંકીય મુશ્કેલીનાં સંકેતો જોવા મળ્યા હતા. ગોલ્ડ લોન લેનારાઓમાંથી રૂ. 2.5 લાખ કે તેથી ઓછી લોન લેનારા 10માંથી લગભગ ત્રણ (29 ટકા) ગ્રાહકો અને રૂ. 2.5 લાખથી વધુની લોન લેનારા 27 ટકા ગ્રાહકોની ઓછામાં ઓછી એક અગાઉની લોનની ચુકવણીમાં લોન લેવાના મહિના પહેલાં 30 કે તેથી વધુ દિવસનો વિલંબ થયો હતો. અભ્યાસમાં સામેલ અન્ય પ્રકારની લોન લેનારાઓની સરખામણીમાં ગોલ્ડ લોન લેનારાઓમાં અગાઉ ક્રેડિટની ચુકવણીમાં વિલંબનું પ્રમાણ વધારે હતું.
અગાઉ લોનની ચુકવણીમાં વિલંબ કરનારા આ ગોલ્ડ લોન લેનારાઓમાંથી પાંચમાંથી બે (42 ટકા) ગ્રાહકોએ 12 મહિના પછી તેમની તમામ લોનની ચુકવણી નિયમિત કરી દીધી હતી. એટલે કે, તેમની કોઈપણ લોનની ચુકવણીમાં એક પણ દિવસનો વિલંબ નહોતો. અભ્યાસમાં સામેલ રોકડની જરૂરિયાત પૂરી કરવા માટે આપવામાં આવતી અન્ય લોનના ગ્રાહકોની સરખામણીમાં આ પ્રમાણ વધારે હતું.
ટેબલ 1 – ગોલ્ડ લોન લેનારાઓમાં લોન લેતી વખતે અગાઉની ચુકવણીમાં વિલંબનું પ્રમાણ વધુ, પરંતુ ત્યાર પછીની ચુકવણીમાં વધુ સુધારો જોવા મળ્યો
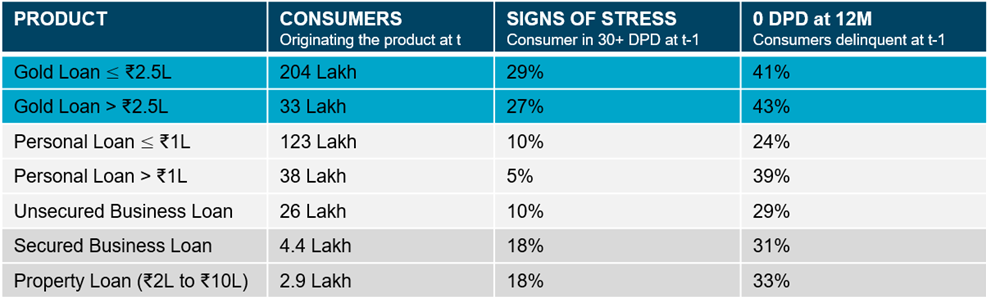
આ વિશ્લેષણમાં લોન આપવામાં આવ્યા પછીના 12 મહિના દરમિયાન દરેક ગ્રાહકની સક્રિય લોનની ચુકવણીની સ્થિતિનો અભ્યાસ કરવામાં આવ્યો હતો. જોકે, આ વિશ્લેષણથી લોનની રકમનો ઉપયોગ કયા હેતુ માટે કરવામાં આવ્યો હતો અથવા ગોલ્ડ લોનને કારણે ગ્રાહકની ત્યાર પછીની ચુકવણીની વર્તણૂકમાં સીધો ફેરફાર થયો હતો કે કેમ તે સાબિત થતું નથી. તેમ છતાં, તે મોટા પાયે ગ્રાહકોના સ્તરે જોવા મળેલી આ નોંધપાત્ર પેટર્નને દર્શાવે છે.
ટ્રાન્સયુનિયન સિબિલના મેનેજિંગ ડિરેક્ટર અને સીઈઓ ભાવેશ જૈને જણાવ્યું હતું કે, ગ્રાહકનો અગાઉનો ક્રેડિટ રેકોર્ડ, હાલની લોનની જવાબદારીઓ અને લોન ચૂકવવાની ક્ષમતા વિશેની સંપૂર્ણ માહિતી ધિરાણકર્તાઓને યોગ્ય નાણાંકીય તકો ઓળખવામાં, ગ્રાહકો સાથેના સંબંધો મજબૂત કરવામાં અને લોન પોર્ટફોલિયોના જોખમનું જવાબદારીપૂર્વક સંચાલન કરવામાં મદદ કરી શકે છે.
સુધરતી કામગીરી વચ્ચે જોખમના સંભવિત પ્રારંભિક સંકેતો
છેલ્લા કેટલાંક ત્રિમાસિક ગાળામાં ગોલ્ડ લોન લેનારાઓની ચુકવણીની સ્થિતિમાં સુધારો થયો છે. 30 કે તેથી વધુ દિવસની ચુકવણી બાકી હોય તેવા ગોલ્ડ લોન ખાતા ધરાવતા સક્રિય લોન લેનારાઓનું પ્રમાણ જૂન 2025માં 2.0 ટકા હતું, જે ઘટીને જૂન 2026માં 1.4 ટકા થયું હતું. આ જ સમયગાળા દરમિયાન સક્રિય ગોલ્ડ લોન લેનારાઓની સંખ્યા 4.8 કરોડથી વધીને 5.4 કરોડ થઈ હતી.
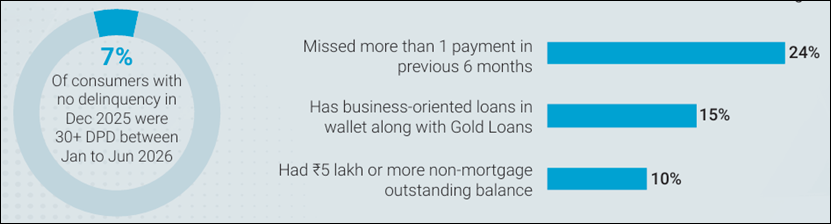
ડિસેમ્બર 2025માં સક્રિય ગોલ્ડ લોન લેનારા પાંચ કરોડ ગ્રાહકોના એક ચોક્કસ વર્ગના વિશ્લેષણમાં જાણવા મળ્યું હતું કે, આ ગ્રાહકોનો સિબિલ સ્કોર 730થી વધુ હતો, તેમની પાસે ઓછામાં ઓછા બે વર્ષનો ક્રેડિટ ઇતિહાસ હતો અને ડિસેમ્બર 2025 સુધીમાં તેમની કોઈપણ હાલની લોનની ચુકવણીમાં 30 કે તેથી વધુ દિવસનો વિલંબ નહોતો. તેમ છતાં, આમાંથી 7 ટકા ગ્રાહકોને જાન્યુઆરીથી જૂન 2026 દરમિયાન તેમની વિવિધ લોનની ચુકવણીમાં વિલંબનો સામનો કરવો પડ્યો હતો.
કેટલાક ચોક્કસ વર્ગના ગ્રાહકોમાં આગામી છ મહિનામાં લોનની ચુકવણીમાં વિલંબ થવાની શક્યતા વધારે હતી. અગાઉના છ મહિનામાં એક કરતાં વધુ હપ્તાની ચુકવણી ચૂકી ગયેલા ગ્રાહકોમાં આગામી છ મહિનામાં લોનની ચુકવણીમાં વિલંબ થવાની શક્યતા અન્ય ગ્રાહકો કરતાં ત્રણ ગણી વધારે હતી. ગોલ્ડ લોનની સાથે બિઝનેસ લોન ધરાવતા ગ્રાહકોમાં આ શક્યતા બે ગણી વધારે હતી, જ્યારે રૂ. 5 લાખ કે તેથી વધુની બાકી લોન ધરાવતા અને ઘર ખરીદવા માટેની લોન સિવાયની અન્ય લોન લેનારા ગ્રાહકોમાં આ શક્યતા 1.4 ગણી વધારે હતી.
ચાર્ટ 3 – ગ્રાહકના સ્તરે ચુકવણીની સ્થિતિ અને જોખમના પ્રારંભિક સંકેતો
(Disclaimer: The information provided here is investment advice only. Investing in the markets is subject to risks and please consult your advisor before investing)
(સ્પષ્ટતા: અત્રેથી આપવામાં આવતી તમામ પ્રકારની માહિતી કોઇપણ પ્રકારે રોકાણ/ ટ્રેડીંગ માટેની સલાહ નથી. બજારોમાં રોકાણ જોખમોને આધીન છે અને રોકાણ કરતા પહેલા કૃપા કરીને તમારા સલાહકારની સલાહ લો. વધુમાં અત્રે પ્રગટ થયેલા કોઇપણ સમાચાર કે વિગતો સાથે businessgujarat.in અંશતઃ કે સંપુર્સણપણે સહમત નથી.)